Buenos días, tengo un caso atípico con el ISO y quiero solicitar su apoyo, Una sociedad esta en la opcion b) que permite la ley del ISO, es decir ISR acreditable a ISO, resulta que solo en el primer trimestre generó renta imponible para efectuar pago de ISR, este cubrió el primero y segundo trimestre de ISO, para el tercer trimestre de ISO se realizó el pago. Lógicamente el ISR se aprovechó para pagar ISO de dos trimestres, por lo tanto no procede reclamar pago en exceso de ISR, pero tanto el ISO pagado con ISR como el pagado directamente se debe registrar como gasto deducible en el período?
Buen día
-
El ISR Trimestral pagado en el primer trimestre no constituye un gasto deducible: De conformidad con el artículo 21, numeral 15 del Decreto 10-2012 (Ley de Actualización Tributaria), los impuestos acreditables no pueden registrarse como gastos deducibles de la renta bruta. El ISR pagado en el primer trimestre mantiene intacto su derecho de compensación fiscal y debe declararse en su totalidad como un crédito directo en el renglón de “Pagos Trimestrales” de la Declaración Jurada Anual del ISR. Su utilización previa para absorber el ISO de los trimestres uno y dos constituye únicamente una compensación de cuentas que no extingue su valor como crédito contra el impuesto anual determinado.
-
El ISO pagado en efectivo en el tercer trimestre es un gasto deducible: Al haber optado por el régimen de acreditamiento establecido en el artículo 11, literal b) del Decreto 73-2008 (Ley del ISO), el impuesto que se liquida directamente en cajas o bancos por insuficiencia de ISR no es acreditable hacia períodos futuros. Por consiguiente, al ser un impuesto directo efectivamente pagado y no sujeto a acreditamiento, el ISO desembolsado en el tercer trimestre califica como gasto deducible en el período de liquidación anual, amparado en el mismo artículo 21, numeral 15 del Decreto 10-2012
1 me gusta
Cuando el ISO se extingue utilizando el ISR trimestral pagado, lo que ocurre contablemente es una compensación entre cuentas de activo y pasivo. El ISR trimestral pagado en exceso o a cuenta no pierde su naturaleza de pago anticipado de ISR; simplemente absorbió la obligación tributaria del ISO. Por ende, no existe una erogación real de ISO que califique como gasto.
¿Cuándo se vuelve gasto deducible?
La normativa indica que el remanente de ISO que no haya podido ser acreditado pierde su calidad de activo y se convierte en gasto deducible únicamente hasta que venza el plazo de tres años posteriores al período en que fue pagado (aplicable para la Opción A o saldos rezagados). En la Opción B ordinaria, el ISO pagado no se deduce inmediatamente en el período de origen.
1 me gusta
entiendo que el criterio 3-2017, sigue vigente a la fecha.
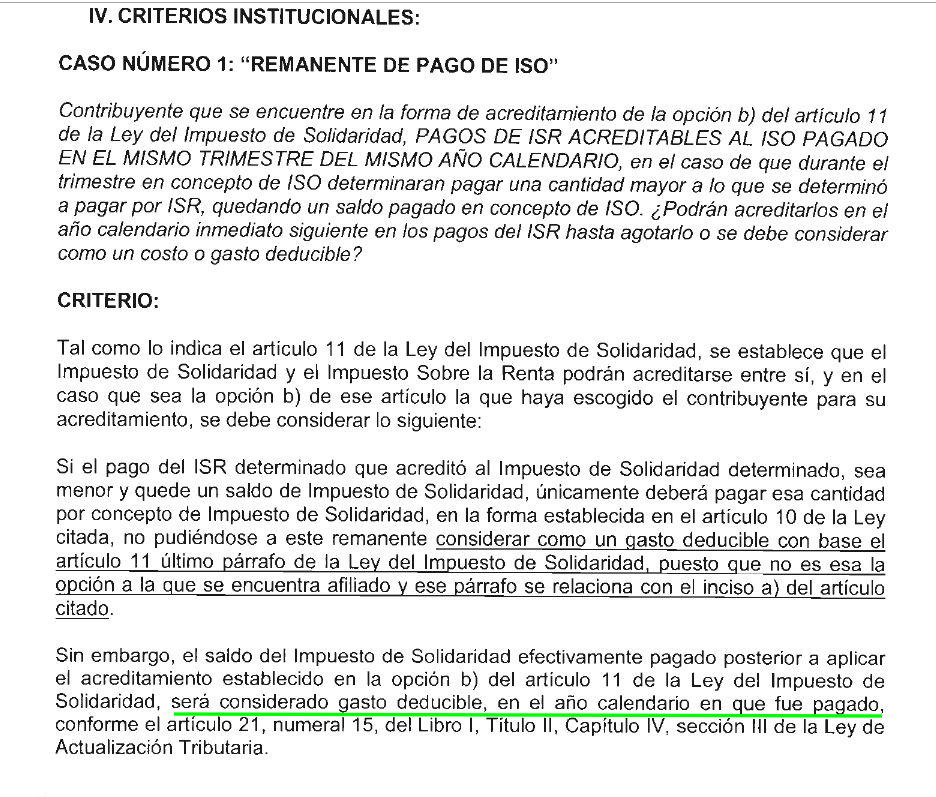
El caso 1, indica que el en la opción B, el ISO pagado es gasto deducible (subrayado con linea color verde por mi persona)
1 me gusta
Gracias por la observación.
En la opción b) del artículo 11 de la Ley del ISO, el ISR trimestral se puede acreditar al ISO dentro del mismo año.
Por eso:
-
ISO cubierto con ISR: no es gasto deducible, porque no hubo un pago efectivo.
-
ISO que queda después del acreditamiento y que efectivamente se paga: sí es gasto deducible en el mismo año del pago, según el Caso 1 del Criterio Institucional 3-2017 y el artículo 21, numeral 15, de la LAT.
-
El plazo de tres años corresponde a la opción a), por lo que no aplica al ISO efectivamente pagado bajo la opción b).
Lo único que habría que revisar es cómo se hicieron los acreditamientos del ISR del primer trimestre contra el ISO del segundo, para confirmar que se aplicaron correctamente.
1 me gusta
Muchas gracias por el apoyo.
Gracias por la aclaración